NYSE-TICK , Qu'est-ce que c'est, et comment s'en servir ?
Je commence une série d'articles sur le NYSE-TICK, qui est un indicateur phare pour le daytrading.
Pour commencer en beauté, voici la traduction d'un série de trois articles de Brett Steenbarger à ce sujet ;
ARTICLE 1 (
l'original en anglais)
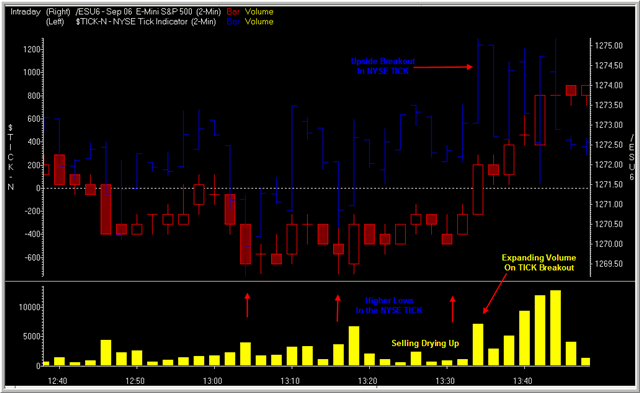
"Voici une capture d'écran de ma station de trading. Ce n'est pas évident à comprendre (cliquer sur l'image pour l'agrandir), les chandeliers rouges sont les futures ES, les barres bleues, c'est le NYSE TICK, et les barres jaunes, le volume des ES.
Echelle de temps : 2 minutes par barre.
Le NYSE-TICK nous indique combien d'actions s'échangent à leur prix d'offre moins ceux qui s'échangent à leur prix demandé, et ce chiffre est mis à jour plusieurs fois par minute.
C'est un très bon indicateur du sentiment de trading à très court terme, car il capture le degré d'agressivité général des acheteurs (qui paie le prix des offres faites par les vendeurs) contre celui des vendeurs (qui vendent au prix demandé par les acheteurs). (NDT : L'agressivité est representé par le fait d'acheter au prix offert par la partie opposée au lieu de proposer un ordre "limite", par exemple, un vendeur agressif vend au prix demandé par l'acheteur, car il craint que le prix baisse encore, étant pressé, il se saisit de ce qu'on lui propose)
Notez sur le graph le plus-bas du NYSE TICK, dans la region des -600, (première flèche rouge). Les plus-bas suivants sont moins bas (les deux autres flèches rouges), ce qui signifie que les traders sont moins pressés de vendre au prix demandé durant cette période. De plus, le volume des échanges diminue durant ces moments de ventes.
Cela favorise les acheteurs, qui font monter l'offre et créent un breakout (une cassure) haussière du TICK, le tout sur des volumes en hausse. Comprendre ce changement de sens
du marché offre une opportunité de trading intéressante. Ce type de configuration apparait presque quotidiennement, lorsque le momentum change du camp des vendeurs au camp des acheteurs.
ARTICLE 2 (
l'original en anglais)
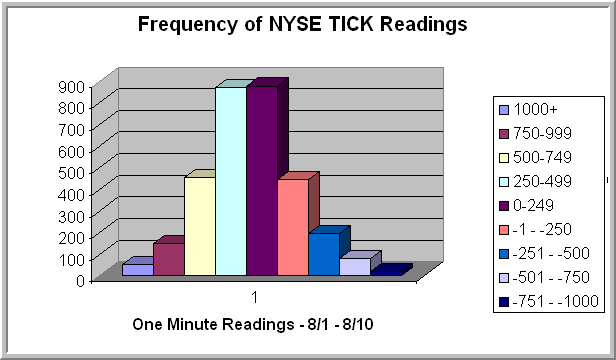
Dans cet article, je vais vous présenter une technique utilisant le TICK que vous ne trouverez nulle part ailleurs.
Le graphique ci-dessus montre la fréquence des valeurs de clôture à 1-minute du NYSE-TICK lors des 8 dernières séances. J'ai utilisé 8 séances comme période de test, car le S&P500 a été calme récemment (NDT article du 11 aout 2006). Ce que je vois ici, c'est la distribution des valeurs du TICK (donc du sentiment à court-terme des trades) qui est associé à un marché calme et sans tendance.
Notez que la valeur médiane du TICK dans cet example n'est pas zéro, mais +237. On trouve aussi en plus grand nombre des valeurs extremes du coté positif que négatifs (sur le graphs, deux points à -1000 ne sont representés)
A présent, comment utiliser cette information pour determiner la psychologie du marché ?
Mes recherches laisse penser que si l'activité relativement calme des 8 derniers jours devaient laisser place à une vraie tendance, il faudrait voir une modification de la distribution des valeurs du NYSE TICK. Une telle modification indiquerait que les traders sont plus agressifs, soit en achetant au prix de l'offre, soit en vendant au prix de la demande. En comparant la distribution du TICK d'aujourd'hui à celui de quelques jours auparavant, on mesure le sentiment actuel des traders, bullish (haussier) si la lecture récente est supérieure, bearish (baissière) si la lecture récente est inférieur, ou neutre, si elle est similaire aux huit jours passés.
C'est la distribution des valeurs du TICK, et pas simplement sa valeur à l'instant T, qui a du sens, et qui indique un changement du sentiment. La beauté de cet indicateur est qu'il mesure le sentiments des traders via leur comportement d'achat et de vente, et non par leur croyances établies. En ayant accès à la distribution du TICK en terme relatifs -- comparant le marché d'aujourd'hui à celui des jours passés--- on en apprend plus sur les changements de sentiment des traders qu'avec la valeur absolue du TICK.
La version "vite fait" de cette méthode consiste à soustraire la valeur médiane, +237, à chaque clôture de minute. Si les TICK ajustés, une fois cumulés, créent une pente positive, vous savez alors que le sentiment relatif est positif. Si les sommes additionnées du TICK ajusté créent une pente négative, vous avez alors un indicateur de sentiment baissier.
Les valeurs composites du NYSE TICK (ajusté à une période récente de test) sont résumés sur la page
http://www.brettsteenbarger.com/weblog.htm (le blog utilise des mesures du tick à 10 seconde pour le calcul, au lieu de 1 minutes). Dans le prochain article, je vous montrerai comment utiliser effficacement ces valeurs composites pour des échelles de temps plus grandes. Les meilleurs indicateurs, à mon avis, sont ceux qui captent la psychologie du marché même, et de ces intervenants.
ARTICLE 3 (
l'original en anglais)
Regardons à présent comment se servir du TICK sur plusieurs jours.
Pour cette étude, j'utilise les statistiques du TICK ajusté quotidiennement sur mon site :
http://www.brettsteenbarger.com/weblog.htm Il s'agit d'une moyenne journalière du TICK mesuré sur le vif, le tout ajusté pour être centré sur 0. En conséquence, une valeur positive indique un intéret acheteur sur la journée; et une valeurs négative indique l'opposé. La correlation entre le TICK ajusté journalier et le changement de prix du SPY (ETF du S&P500) est au-dessus de 0.70, ce qui suggère qu'environ la moitié de toutes les variations de prix peuvent être attribuées à l'activité de traders influant sur l'offre contre la demande, sur l'ensemble des actions du NYSE.
Depuis Juillet 2003 (N = 774 sessions), j'ai trouvé à 63 jours où l'indice du S&P500 (SPY) montait d'un pourcent ou plus sur la journée. Quatre jours plus tard, SPY montait d'en moyenne 0,07%(35 jours en hausse, 28 jours de baisse). Cela ne représente donc aucun avantage haussier lié au gain du SPY de 0,14% pour l'ensemble de l'échantillon étudié.
Maintenant, ajoutons le facteur NYSE TICK à l'équation. Lorsque SPY est monté de plus d'un pourcent ET que le NYSE TICK a été fort (N=31), les quatres jours suivants, le SPY est monté d'en moyenne 0,39% (22 up, 9 down). Lorsque SPY est monté de plus d'un pourcent ET que le NYSE TICK a été faible (N=32), les quatres jours suivants ont vu le SPY perdre en moyenne -0,24%(13 up, 19 down).
Clairement, le TICK a fait la différence : la lecture du TICK d'une seule journée a eu une implication haussière ou baissière pour les quatre jours.Et que se passe-t-il lorsque le SPY est faible lors d'une journée ? Nous avons 67 jours où le SPY a perdu plus d'un pourcent en une seule journée depuis juillet 2003. Lorsque le SPY est faible est que le TICK est plutot fort, les quatres jours suivant le SPY prend +0,39%. Lorsque le SPY est faible ET que le TICK est faible aussi, les quatre jours suivant, le SPY ne prend que +0,03%. Encore une fois, on voit l'influence du TICK d'une journée sur plusieurs jours !
Maintenant, regardons le TICK sur plusieurs jours. Lorsque le NYSE TICK Ajusté fait en moyenne plus que +500 sur une période de quatre jours (N=36), les quatres jours SUIVANTS, le SPY prend 0,39%. C'est beaucoup plus que les +0,14% moyens. Lorsque le TICK fait en moyenne -500 sur une période de quatre jours (N=34), les quatres jours SUIVANTS, le SPY GAGNE 0,48%, encore une fois, beaucoup plus que la moyenne.
Ce que l'on voit, c'est qu'un sentiment de trading très positif sur plusieurs jours tend à générer de la force sur les jours qui suivent, mais un sentiment très négatif a tendance à créer un renversement de tendance. Pour conclure, on peut dire que l'évolution du nombre d'actions payés au prix de l'offre et celles payés au prix de la demande font une différence sur un horizon de plusieurs jours. "
Brett Steenbarger, traduit par Nasdaq Follies
Voilà, c'est une bonne introduction. Le TICK est en effet un outil qui offre un point de vue psychologique du marché. Essayer de comprendre l'effervescence ou le calme de la place du marché virtuelle est important, car un marché excité qui n'arrive pas à faire de nouveaux plus hauts est un signe d'épuisement. Il faut guetter l'efficacité du marché, et savoir qui mène le jeu.
Avant de faire un trade, il est important de savoir si le marché va dans le même sens que le trade. En effet, dans un contexte de renversement à la baisse du marché, j'aurais du mal à acheter une action, même si elle présente une configuration intéressante. Je pense qu'une bonne lecture du TICK peut augmenter le TAUX de réusssite des trades considérablement.
 Graph weekly du SP500. C'est ce que l'on appelle une sortie en force ! Tellement fort que j'en reste un peu dubitatif. La tendance générale depuis mars 2003 est bien haussière, mais d'un point de vue "trader", on dirait que le marché est un peu suracheté, sans doute la conséquence d'une économie d'une force surprenante, avec des résultats supérieurs aux attentes.... Je pense pour ma part que le SP500 va tester un possible support à 1462 avant de remonter conquérir les 1500.


